La productividad como único escudo ante un mundo fragmentado y envejecido
El mundo está experimentando una caída demográfica que dificulta el crecimiento económico, al tiempo que entra en una etapa de mayor gasto, más deuda y menor cooperación.
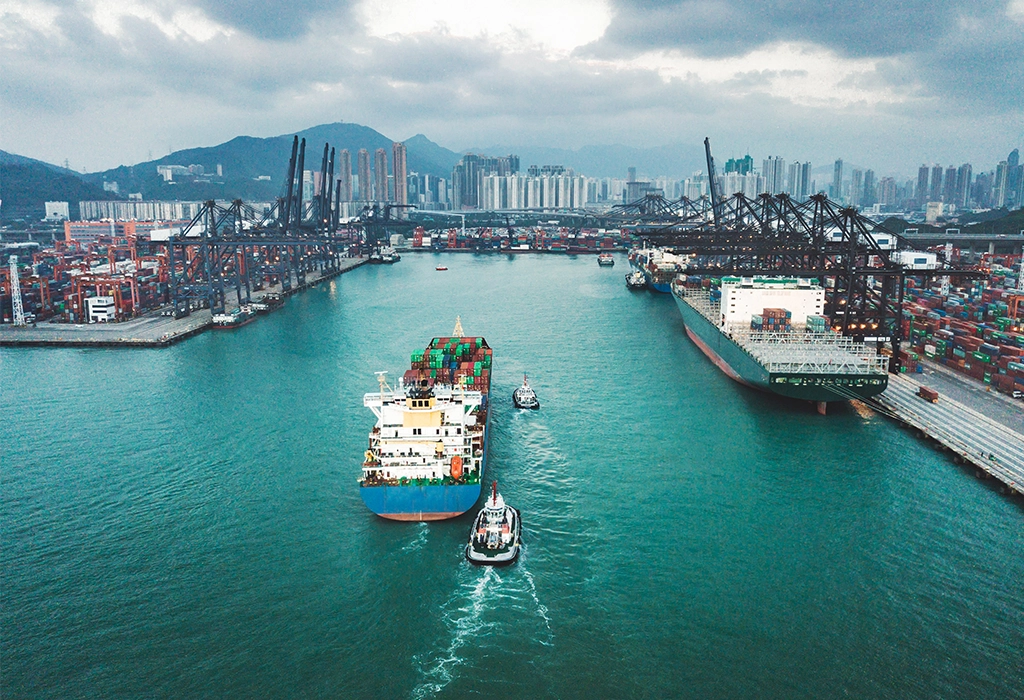
En el nuevo orden mundial fragmentado, el progreso económico no se mide por el tamaño del PIB, sino por la soberanía financiera y la productividad.
El desgaste de la hegemonía estadounidense ha dejado un tablero geopolítico inestable donde las tensiones comerciales y el rearme militar presionan unas finanzas públicas ya deterioradas. La deuda pública global, que rozó el 94% del PIB en 2025, se encamina hacia el 100% en 2029, según las previsiones del FMI.
Para que las economías no se ahoguen en deuda deben crecer más rápido de lo que les cuesta financiarse. De lo contrario, los gobiernos se verán obligados a aplicar ajustes fiscales para evitar que la carga de la deuda se dispare.
El reto es que buena parte del mundo envejece. Con menos personas en edad de trabajar, las economías pueden perder dinamismo justo cuando más lo necesiten para pagar pensiones y sanidad.
Para Núria Mas la respuesta pasa por ampliar las posibilidades de vivir más años con salud y de forma activa. Mantenerse activo, ya sea trabajando, haciendo voluntariado o cuidando de otras personas, puede favorecer el bienestar físico y mental y ayudar a prevenir enfermedades crónicas.
Para lograrlo, hacen falta cambios tanto en las empresas como en los sistemas de salud. Las empresas tendrán que ofrecer oportunidades laborales adaptadas a cada etapa de la vida y facilitar la formación continua, para que las personas actualicen sus competencias y reorienten su carrera. Los sistemas de salud, por su parte, deberán evolucionar hacia un modelo que dé más peso a la prevención y al seguimiento de las enfermedades crónicas, con una atención integrada y cercana a la comunidad.
En este escenario, mejorar la productividad ya no es una meta para ganar competitividad; es la única forma de sostener el Estado de bienestar sin que las cuentas públicas colapsen. Así lo señalaron los profesores del IESE Núria Mas y Pedro Videla en una sesión celebrada en el campus de Barcelona exclusiva para miembros de la Asociación Alumni. Tras advertir de que no todas las economías parten de las mismas bases para hacer frente a estos, ambos profesores repasaron la situación de Estados Unidos, Europa y China.
Estados Unidos y el escudo del dólar
Estados Unidos combina una economía todavía dinámica con unas necesidades cada vez mayores. El FMI prevé que la deuda pública pase del 125,8% en 2026 al 142,1% en 2031.
Para Núria Mas, en este contexto hay un activo interesante que hay que entender: las stablecoins. Tras la aprobación de la Ley GENIUS en 2025, estos activos digitales deben contar con un respaldo total por activos líquidos, principalmente bonos del Tesoro estadounidense a corto plazo.
Esta exigencia ha estimulado la demanda de estos bonos en el mercado y refuerza el papel dominante del dólar a escala global.
Pedro Videla destaca otra fortaleza estadounidense: su capacidad para mantener el dinamismo inversor. La inversión fija empresarial creció a un ritmo anual del 11% en el primer trimestre de 2026, y la Reserva Federal atribuye buena parte de esa fortaleza a la construcción de la infraestructura necesaria para la inteligencia artificial, desde centros de datos hasta equipos y software.
Sin embargo, ese dinamismo convive con una inflación que sigue por encima del objetivo del 2% de la Fed. Los aranceles y el encarecimiento de la energía tras el conflicto en Oriente Medio han contribuido a esa subida.
Europa atrapada en el dilema de Ormuz
La eurozona tiene ante sí un paisaje más sombrío. Debido a su dependencia energética, las tensiones en el estrecho de Ormuz se traducen en una presión al alza de los precios, afectando al crecimiento de su economía. El BCE proyecta una inflación media del 3% en 2026 por el encarecimiento de la energía, mientras que el PIB avanzaría un modesto 0,9%. Fráncfort, que ya ha subido los tipos en junio y septiembre de 2026, se debate entre seguir endureciendo su política, con el riesgo de frenar aún más la economía, y tolerar la subida de precios para no ahogar el crecimiento.
Es lógico preguntarse si esta fragmentación global puede reavivar las ambiciones internacionales del euro. Según el FMI, la moneda única europea representa el 20% de las reservas de divisas declaradas en el primer trimestre de 2026, frente al 57% del dólar. El atractivo de una divisa de reserva depende del tamaño de su economía, de la confianza en sus instituciones y del acceso sin restricciones a su sistema financiero. Por ello, las sanciones financieras estadounidenses han llevado a algunos bancos centrales e inversores a diversificar sus reservas para no depender solo del dólar.
Para Núria Mas, esta desafección abre una ventana de oportunidad para Europa. No obstante, matiza que para capitalizarla no basta con aprovechar los errores ajenos. La eurozona debe construir urgentemente un mercado de capitales unificado y emitir activos seguros en euros suficientemente atractivos para tentar al capital global.
China y la trampa de la sobrecapacidad
El gigante asiático sufre problemas estructurales. Pedro Videla señala que China crece hoy muy por debajo de su potencial, lastrada por un invierno demográfico prematuro, las réplicas del colapso inmobiliario y un consumo doméstico deprimido. Los hogares chinos, cautelosos ante un futuro incierto, prefieren el ahorro al consumo.
Para sostener el empleo y la industria, Pekín insiste en su modelo de subvencionar la producción y exportar el excedente al resto del mundo. El riesgo de esta estrategia, advierte Videla, es que los avances chinos siguen siendo incrementales, basados en la optimización de tecnologías existentes, y no saltos disruptivos capaces de crear mercados nuevos regulados por ellos mismos. China ha demostrado que sabe fabricar más, mejor y más barato. La incógnita para la próxima década es si logrará convertir su hegemonía manufacturera en liderazgo tecnológico antes de que el mundo decida dejar de comprar sus excedentes.